
- Impôt visé
- Impôt fédéral directOrdonnance sur les frais relatifs aux immeubles
- Frais concernés
- Rationaliser la consommation d’énergie ou recourir aux énergies renouvelablesOrdonnance sur les frais relatifs aux immeubles, art. 1
- Si une subvention est versée
- Seuls les frais assumés par le contribuable sont déductiblesOrdonnance sur les frais relatifs aux immeubles
- Règles fiscales cantonales
- Non établi
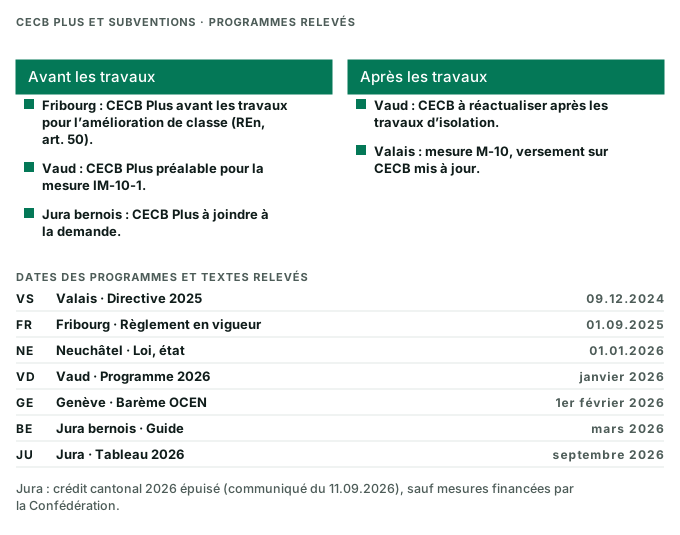
Lire le schéma en texte
- Avant les travaux : Fribourg : CECB Plus avant les travaux pour l’amélioration de classe (REn, art. 50).
- Avant les travaux : Vaud : CECB Plus préalable pour la mesure IM-10-1.
- Avant les travaux : Jura bernois : CECB Plus à joindre à la demande.
- Après les travaux : Vaud : CECB à réactualiser après les travaux d’isolation.
- Après les travaux : Valais : mesure M-10, versement sur CECB mis à jour.
- Valais, Directive 2025 : directive 09.12.2024.
- Fribourg, Règlement en vigueur : en vigueur 01.09.2025.
- Neuchâtel, Loi, état : 01.01.2026.
- Vaud, Programme 2026 : janvier 2026.
- Genève, Barème OCEN : 1er février 2026.
- Jura bernois, Guide : mars 2026.
- Jura, Tableau 2026 : septembre 2026.
Vous envisagez d’isoler une façade, de remplacer un chauffage ou de poser une installation solaire, et vous vous demandez ce que la rénovation changera sur votre déclaration d’impôt. La question est légitime : la loi fiscale suisse traite certains frais d’amélioration énergétique différemment des autres dépenses d’un immeuble. Mais la réponse dépend de trois choses que l’on confond souvent : ce que la règle fédérale prévoit, ce que la subvention vient en déduire, et ce que votre canton ajoute ou non.
Cette page décrit la règle telle qu’elle ressort des textes que nous avons relevés. Elle ne remplace ni l’administration fiscale de votre canton ni un conseil personnalisé, et elle ne donne aucun montant : le coût d’un projet dépend de ses critères, pas d’un chiffre général.
La règle fédérale en une phrase
Pour l’impôt fédéral direct, l’ordonnance sur les frais relatifs aux immeubles range parmi les investissements destinés à économiser l’énergie et à ménager l’environnement « les frais encourus en vue de rationaliser la consommation d’énergie ou de recourir aux énergies renouvelables » (art. 1). Autrement dit, le texte ne dresse pas une liste fermée de travaux : il décrit un but. Un chantier qui vise à consommer moins d’énergie, ou à produire de la chaleur ou de l’électricité à partir de sources renouvelables, entre dans le champ de la règle.
Deux précisions importantes sur la portée de ce que nous affirmons :
- Le relevé porte sur l'impôt fédéral direct. Votre déclaration cantonale suit les règles de votre canton, que les faits à notre disposition ne décrivent pas : elles sont non établies ici, faute de texte cantonal relevé.
- Le texte relevé est la version de 2020 de l’ordonnance. Les modifications ultérieures n’ont pas été vérifiées. Avant de déclarer, consultez la version en vigueur sur le site officiel de la Confédération.
Subvention et déduction : on ne déduit pas deux fois la même dépense
C’est le point que les propriétaires découvrent le plus tard. Lorsque les mesures sont subventionnées, l’ordonnance précise que seuls les frais assumés par le contribuable sont déductibles. La part couverte par la subvention ne peut donc pas être déduite une seconde fois.
Un exemple fictif, sans chiffre : vous faites isoler la toiture d’une maison. Une partie de la dépense est couverte par une subvention du Programme Bâtiments ou d’un programme cantonal. Ce que vous pouvez porter en déduction, c’est la dépense qui reste à votre charge après cette contribution, pas la dépense brute. Le raisonnement est simple : la collectivité a déjà pris une part du coût en charge, elle ne la rembourse pas une deuxième fois par l’impôt.
Cela a une conséquence pratique : il faut conserver la facture et la décision ou le décompte de subvention. Sans ce second document, vous ne pouvez pas montrer à l’autorité quelle part est restée à votre charge.
Si la déduction dépasse votre revenu : le report du solde
L’ordonnance prévoit un report du solde (art. 4). Le principe général d’un report est de ne pas perdre la part de déduction que l’année fiscale ne permet pas d’absorber. Les faits relevés ne détaillent pas ici les conditions exactes, la durée ou les limites de ce report : elles sont à lire dans le texte de l’article 4 et à confirmer auprès de l’autorité fiscale compétente. Retenez simplement que la question se pose, surtout pour un projet important ou pour un propriétaire dont le revenu imposable est modeste.
Frais effectifs ou déduction forfaitaire
L’ordonnance mentionne aussi qu’une déduction forfaitaire est possible (art. 5). Le choix entre frais effectifs et forfait n’est pas anodin : le forfait dispense de justifier chaque dépense d’entretien, mais il ne tient pas compte de ce que vous avez réellement investi. Les faits relevés ne précisent pas comment les deux options s’articulent avec les investissements énergétiques dans chaque situation ; ce point est donc à examiner avec votre administration fiscale ou un professionnel, et il ne se tranche pas depuis cette page.
Le calendrier d’une demande de subvention
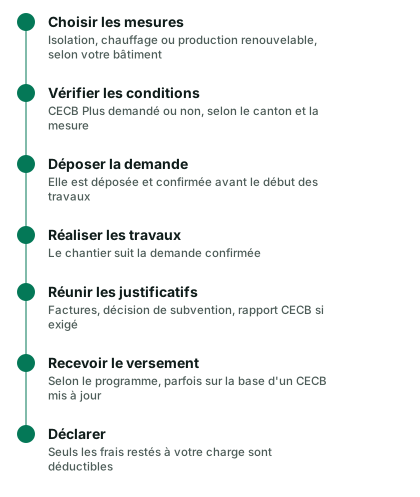
La subvention précède, dans le temps, la déduction. Or beaucoup de programmes fixent l’ordre des gestes : la demande est déposée et confirmée avant le début des travaux, puis viennent les travaux, les justificatifs et le versement. Pour un détail pas à pas, voyez la page sur la demande de subvention avant les travaux. Le schéma ci-dessous montre l’enchaînement général, sans date : les délais exacts dépendent du programme et de votre canton.
Pourquoi le CECB Plus entre dans la discussion fiscale
Le CECB Plus n’est pas un document fiscal. Mais dans plusieurs cantons, il conditionne la subvention, et la subvention modifie la part déductible. Il se trouve donc au début de la chaîne. Le CECB est l’étiquette énergétique des bâtiments ; sa version Plus ajoute un rapport de conseil avec des propositions de mesures. Au niveau fédéral, le CECB est facultatif ; selon le MoPEC 2014, il figure à l’art. 1.48, l’obligation pour certains bâtiments relève du module 9, et le CECB Plus pour les subventions de l’enveloppe relève des art. 1.50 et 1.51. Les cantons ne sont pas tous au même niveau, et le texte du MoPEC n’a pas été lu : seule la numérotation est relevée.
Voici ce que disent les textes cantonaux relevés.
| Canton | CECB et subventions | Remarque |
|---|---|---|
| Genève | CECB Plus obligatoire pour une subvention d’isolation ponctuelle (M-01) au-delà d’un seuil du barème de l’OCEN applicable dès le 1er février 2026 | Seuil fixé par le barème |
| Vaud | Pour l’isolation (M-01), CECB Plus exigé au-delà d’un seuil de contribution ; CECB à réactualiser après les travaux | IM-10-1 exige un CECB Plus préalable ; le CECB Plus est lui-même subventionné (IM-07-1) |
| Valais | CECB Plus exigé pour l’isolation (M-01) au-delà d’une surface d’enveloppe ; M-10 : versement sur CECB mis à jour | Directive 2025 ; directive 2026 non trouvée |
| Neuchâtel | CECB Plus pour toute subvention cantonale (LCEn art. 45 al. 3), sauf exceptions du Conseil d’Etat | Seuil fixé par l’arrêté ASUBEn, art. 5 |
| Fribourg | CECB Plus exigé pour l’isolation au-delà d’un seuil de contribution (bâtiments autorisés avant 2000) | CECB Plus subventionné (art. 54b) |
| Jura | CECB Plus pour M-01 au-delà d’un seuil par objet | Crédit cantonal 2026 épuisé, liste d’attente pour M-01 |
| Jura bernois | CECB Plus à joindre à la demande | Rénovation selon CECB |
Lisez ce tableau comme un point de départ, pas comme une décision. Les seuils exacts sont dans les barèmes, que ces pages ne reproduisent pas. Pour votre canton en particulier, consultez la page Genève, Vaud ou l’une des autres pages de la rubrique, ou l’outil Mon canton exige-t-il un CECB ?.
Les obligations d’assainissement, un autre sujet
Il ne faut pas confondre une rénovation volontaire, que vous pouvez déduire, et une obligation d’assainir imposée par une loi cantonale. Les situations diffèrent beaucoup.
- Genève : selon la loi genevoise sur l’énergie, un indice de dépense de chaleur (IDC) supérieur à 125 kWh/m²/an entraîne un audit ; des travaux sont exigés au-delà de 222, puis de 180 dès 2027.
- Vaud : dès 2027, les bâtiments F/G de 750 m² ou plus sont à amener vers la classe D ; échéance du 31.12.2036 pour la classe G et du 31.12.2041 pour la classe F. Voir aussi la page sur la loi vaudoise sur l’énergie et 2027.
- Valais : pas d’obligation d’assainir par classe CECB.
- Neuchâtel : pour les bâtiments existants, mise aux exigences à la transformation, avec un maximum de 30 ans.
- Fribourg : aucune obligation d’assainir avec calendrier trouvée ; c’est non établi à ce stade.
- Jura : calendrier d’assainissement daté non établi.
- Jura bernois : assainissement par classe CECB non établi.
Ces règles ne disent rien de leur traitement fiscal. Que des travaux soient imposés ou choisis ne figure pas dans les faits relevés comme un critère de déduction : c’est une question à poser à l’autorité fiscale, et nous ne la tranchons pas.
Les polluants : un point à vérifier avant d’ouvrir le chantier
Une rénovation énergétique touche souvent à l’enveloppe du bâtiment : façades, toiture, fenêtres, isolants. Or les travaux sur un bâtiment ancien peuvent faire apparaître des substances dangereuses. L’ordonnance sur la sécurité et la protection de la santé des travailleurs dans les travaux de construction (OTConst, art. 3 al. 2, 32 et 82) traite des travaux et des substances dangereuses.
Au niveau cantonal, les années charnières relevées sont les suivantes :
- à Genève, l’amiante et les PCB sont vérifiés avant travaux pour les parties construites avant 1991 ;
- à Vaud, un diagnostic amiante est exigé avant 1991 (LATC art. 103a), les travaux étant soumis à autorisation ;
- en Valais, un diagnostic de polluants est joint à la demande avant 1991 (OC art. 37 al. 1 let. d) ;
- à Neuchâtel, un diagnostic de polluants est fourni avec la demande de permis avant 1994 (article de loi non lu) ;
- à Fribourg, un diagnostic est demandé avant 1993 (aide à l’exécution, qui n’est pas une loi) ;
- dans le Jura, l’amiante est attendu avant 1991 (notice ENV).
Pourquoi en parler sur une page fiscale ? Parce qu’un chantier arrêté ou modifié en cours de route modifie aussi le dossier de subvention et les justificatifs. Savoir avant de commencer si le bâtiment est concerné évite de refaire le calendrier. Les pages sur l'humidité et la structure et sur la citerne et les installations montrent d’autres éléments qui interviennent souvent lors d’une rénovation.
Trois situations, trois questions à poser
Vous restez dans votre maison. Vous isolez et vous remplacez le chauffage. Questions : la subvention est-elle conditionnée à un CECB Plus dans votre canton ? Quelle part reste à votre charge après la contribution ? Votre administration fiscale applique-t-elle le forfait ou les frais effectifs ?
Vous êtes copropriétaire en PPE. La décision se prend en assemblée, la dépense se répartit entre copropriétaires. Les faits relevés ne disent pas comment la quote-part se déclare. Demandez à l’administrateur le décompte et la part de subvention attribuée à chaque lot, puis posez la question de la déduction à l’autorité fiscale.
Vous êtes bailleur. Le traitement d’un immeuble de rapport n’est pas décrit dans les faits relevés : il est non établi ici. Vérifiez auprès de l’administration fiscale de votre canton.
Réunir ce qu’il faut pour la déclaration
- Conserver les factures des travaux, avec leur date et leur objet
- Conserver la décision de subvention et, le cas échéant, le décompte de versement
- Noter la part restée à votre charge après la subvention
- Garder le rapport CECB Plus, ou le CECB mis à jour, quand le programme l’exige
- Vérifier la version en vigueur de l’ordonnance fédérale
- Demander à l’administration fiscale de votre canton ses règles propres
- Contrôler si un diagnostic de polluants était requis avant le chantier
Pour savoir quels diagnostics votre projet appelle, l’outil Quels diagnostics pour mon projet ? donne une première lecture. Si vous souhaitez être mis en contact avec un expert agréé de votre région, faites la demande : Devis gratuit et sans engagement. Le fonctionnement est expliqué sur la page Comment ça marche.
Questions fréquentes
Une rénovation énergétique est-elle toujours déductible ?
Non, pas automatiquement. Pour l’impôt fédéral direct, l’ordonnance sur les frais relatifs aux immeubles retient les frais destinés à rationaliser la consommation d’énergie ou à recourir aux énergies renouvelables (art. 1). Le travail doit donc répondre à ce but. Les règles de votre canton pour l’impôt cantonal sont non établies sur cette page.
Puis-je déduire la part payée par la subvention ?
Non. Lorsque les mesures sont subventionnées, seuls les frais assumés par le contribuable sont déductibles, selon l’ordonnance sur les frais relatifs aux immeubles. La part couverte par la contribution n’est pas déductible une seconde fois.
Faut-il conserver la décision de subvention ?
Oui, il est prudent de la garder avec les factures. Elle permet de montrer quelle part des frais est restée à votre charge, ce qui est précisément ce que la règle retient.
Que signifie le report du solde ?
L’ordonnance mentionne un report du solde à son article 4. Les faits relevés ne détaillent ni sa durée ni ses conditions : consultez le texte de l’article et l’autorité fiscale.
Qu’est-ce que la déduction forfaitaire ?
L’ordonnance mentionne qu’une déduction forfaitaire est possible (art. 5). Elle dispense de justifier chaque dépense d’entretien, mais elle ne reflète pas ce que vous avez réellement investi. Le choix entre forfait et frais effectifs se discute avec votre administration fiscale.
Les règles sont-elles identiques dans tous les cantons romands ?
Rien ne permet de l’affirmer. Les faits relevés décrivent la règle fédérale et les conditions de subvention par canton, pas les règles fiscales cantonales, qui sont non établies ici.
Le CECB Plus est-il obligatoire pour obtenir une subvention ?
Cela dépend du canton et de la mesure. À Genève, il l’est pour une isolation ponctuelle (M-01) au-delà d’un seuil du barème de l’OCEN. À Neuchâtel, il est exigé pour une subvention cantonale, sauf exceptions. Dans le Jura bernois, il est à joindre à la demande. Le tableau de cette page résume les autres cantons.
Le CECB est-il obligatoire pour vendre mon bien ?
Le CECB est facultatif au niveau fédéral. Il est obligatoire à la vente à Vaud, Fribourg et au Jura ; il ne l’est pas à Genève, en Valais, à Neuchâtel ni dans le Jura bernois (loi et ordonnance cantonales bernoises sur l’énergie). Voyez aussi la page sur le CECB.
Le crédit cantonal jurassien de 2026 est-il encore ouvert ?
Selon le communiqué du 11.09.2026, le crédit cantonal 2026 est épuisé, sauf pour les mesures financées par la Confédération. La mesure M-01 est conservée avec une liste d’attente. Consultez la page officielle du Programme Bâtiments jurassien pour l’état actuel.
Faut-il un diagnostic de polluants avant de rénover ?
Cela dépend de l’année de construction et du canton. À Genève et à Vaud, l’année charnière relevée est 1991 ; à Neuchâtel, 1994 ; à Fribourg, 1993 (aide à l’exécution, pas une loi). Le détail figure dans la section consacrée aux polluants.
L’obligation d’assainir change-t-elle la déduction ?
Les faits relevés ne le disent pas. Ils décrivent les obligations (IDC à Genève, calendrier à Vaud) mais pas leur traitement fiscal. C’est non établi sur cette page.
Je suis en PPE : comment déclarer ma part ?
Les faits relevés ne décrivent pas ce cas. Demandez à l’administrateur le décompte par lot, avec la part de subvention, et posez la question à l’autorité fiscale de votre canton.
La déduction concerne-t-elle un immeuble loué ?
Le traitement d’un immeuble de rapport n’est pas décrit dans les faits relevés : il est non établi ici. Vérifiez auprès de l’administration fiscale.
Cette page remplace-t-elle un conseil fiscal ?
Non. Elle décrit la règle fédérale relevée et ses limites, sans conseil personnalisé. Pour votre situation, adressez-vous à l’autorité fiscale compétente ou à un professionnel de la fiscalité.
Sources
- Ordonnance sur les frais relatifs aux immeubles (version 2020)
- MoPEC 2014 (numérotation relevée)
- Genève : conseil énergétique et subventions
- Genève : loi sur l’énergie (IDC)
- Genève : polluants avant travaux
- Vaud : conditions du Programme Bâtiments 2026
- Vaud : loi sur l’énergie
- Vaud : amiante, bases légales
- Valais : directives du programme d’encouragement
- Valais : texte légal sur l’énergie
- Neuchâtel : loi cantonale sur l’énergie (RSN 740.1)
- Fribourg : règlement sur l’énergie
- Jura : Programme Bâtiments
- Jura bernois : guide de l’encouragement énergétique
- OTConst
- Loi cantonale bernoise sur l’énergie (LCEn, BSG 741.1)